STOCKS & LOGISTIQUE · PILOTAGE GROUPE
Votre stock vaut-il réellement ce que dit votre système ?
Un stock peut être parfaitement valorisé dans l’ERP et pourtant être faux sur le terrain. Dès que le stock informatique et le stock physique divergent, achats, marges, trésorerie et décisions de réapprovisionnement deviennent moins fiables.
1 · LE PROBLÈME
Deux stocks pour un même magasin
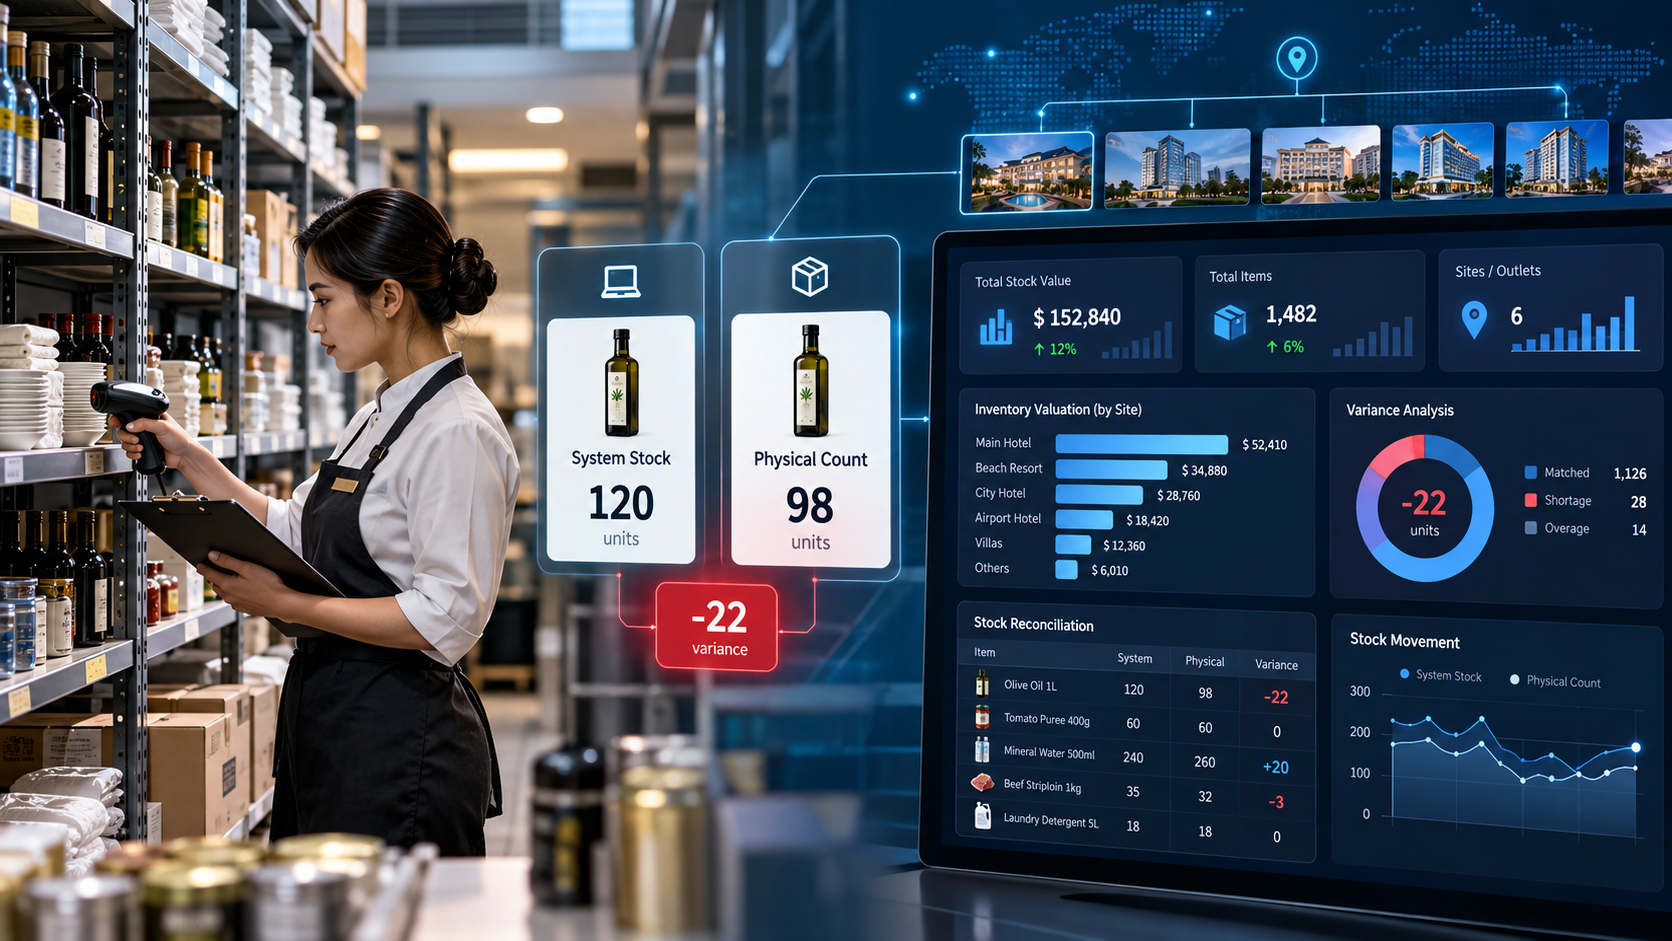
Le système annonce 120 unités. Le comptage physique n’en trouve que 98. L’écart paraît simple : 22 unités. Mais à l’échelle d’un groupe, ces différences peuvent concerner des centaines d’articles, plusieurs magasins et plusieurs établissements.
La question n’est donc pas seulement : combien avons-nous en stock ? Il faut savoir si les mouvements enregistrés correspondent réellement aux mouvements physiques.
Une valorisation de stock précise basée sur des quantités fausses reste une valorisation fausse.
2 · EXEMPLE CONCRET
Quelques écarts peuvent déjà modifier la valeur du stock
Même sur un petit échantillon, l’écart entre quantités système et quantités physiques peut produire un impact financier significatif.
| Article | Stock système | Stock physique | Écart | Valeur de l’écart |
|---|---|---|---|---|
| Produit A | 100 | 82 | -18 | -540 DT |
| Produit B | 250 | 270 | +20 | +320 DT |
| Produit C | 60 | 41 | -19 | -950 DT |
| Produit D | 500 | 460 | -40 | -400 DT |
| Total | — | — | — | -1 570 DT |
3 · POURQUOI LES ÉCARTS APPARAISSENT ?
Le problème vient rarement d’une seule cause
Sorties non enregistrées
Une consommation réelle peut avoir lieu sans mouvement correspondant dans le système.
Réceptions mal saisies
Quantité, unité, article ou magasin peuvent être enregistrés de manière incorrecte.
Transferts non validés
La marchandise se déplace physiquement alors que le transfert reste incomplet dans l’ERP.
Casse et pertes non déclarées
Les quantités disparaissent physiquement sans justification formelle.
Unités ou conditionnements incorrects
Les conversions carton, pièce, kilogramme ou litre peuvent générer des écarts.
Inventaires trop espacés
Plus l’écart est détecté tard, plus il devient difficile d’en identifier l’origine.
4 · LES CONSÉQUENCES
Un stock faux perturbe plusieurs décisions du Groupe
Valeur comptable incorrecte
Le bilan et les coûts peuvent s’appuyer sur une valeur de stock non fiable.
Fausses disponibilités
Le système peut annoncer un article disponible alors que le magasin est en rupture.
Commandes inutiles
Un mauvais stock théorique peut déclencher ou retarder un réapprovisionnement.
Marge faussée
Une valorisation erronée affecte le coût de revient et l’analyse de performance.
Pertes difficiles à expliquer
Sans historique fiable, il devient difficile de distinguer erreur, casse ou anomalie.
Clôture plus complexe
La finance doit multiplier contrôles, rapprochements et ajustements.
Un écart de 1 000 DT sur un établissement peut devenir 10 000 ou 20 000 DT lorsqu’il se répète sur plusieurs sites, magasins et familles d’articles.
5 · LA RÉPONSE FLOOCY
Chaque mouvement doit laisser une trace exploitable
FLOOCY relie les opérations de stock au même référentiel et au même périmètre organisationnel : société, site, magasin, article, utilisateur et document d’origine.
01 · Réception
Entrée contrôlée des marchandises.
02 · Stock
Mise à jour des quantités disponibles.
03 · Transfert
Déplacement tracé entre magasins ou sites.
04 · Sortie / consommation
Mouvement rattaché à son utilisation.
05 · Inventaire
Comptage physique complet ou tournant.
06 · Ajustement contrôlé
Écart justifié avant correction.
07 · Valorisation
Impact financier recalculé.
08 · KPI Groupe
Analyse consolidée des écarts.
6 · INVENTAIRE PHYSIQUE
Ne pas attendre la fin de l’année pour découvrir les écarts
Les inventaires tournants permettent de contrôler régulièrement les familles ou magasins sensibles. Chaque comptage peut être rapproché du stock théorique, avec justification et validation des écarts avant ajustement.
Un bon inventaire doit répondre à quatre questions
Combien ? Quelle quantité physique a réellement été comptée ?
Où ? Dans quel site et quel magasin l’écart apparaît-il ?
Pourquoi ? Quelle opération explique la différence ?
Qui valide ? Qui autorise l’ajustement du stock ?
7 · VISION GROUPE
Le siège doit voir où se concentrent les écarts
Le pilotage ne se limite pas à afficher la valeur totale du stock. La Direction doit pouvoir comparer les établissements, identifier les magasins les moins fiables et suivre l’évolution des écarts.
Taux d’écart
par société, site et magasin
Valeur des écarts
impact financier consolidé
Fréquence des ajustements
évolution dans le temps
Top articles concernés
références les plus sensibles
8 · CE QUE LA DIRECTION GAGNE
Un stock plus fiable pour mieux piloter le Groupe
Stock plus fiable
Les quantités du système reflètent mieux la réalité opérationnelle.
Meilleure valorisation
La finance travaille à partir d’une base plus cohérente.
Réduction des pertes
Les écarts récurrents deviennent visibles et peuvent être traités.
Meilleure disponibilité
Les décisions de réapprovisionnement reposent sur un stock plus juste.
Détection des anomalies
Les écarts inhabituels sont identifiés par site, article ou magasin.
Clôture financière plus sûre
Moins de corrections tardives et de rapprochements manuels.
FIABILISEZ VOTRE STOCK
Vous ne pouvez pas piloter vos achats, vos marges et votre trésorerie avec un stock auquel vous ne faites pas confiance.
Avec FLOOCY, rapprochez stock physique et stock système, tracez les mouvements et consolidez les indicateurs à l’échelle de votre Groupe.